
אישור עקרוני למשכנתא: המדריך המלא שיכין אתכם לשלב החשוב ביותר
מהו אישור עקרוני למשכנתא ולמה הוא הצעד הראשון שלכם בדרך לדירה?
אישור עקרוני למשכנתא הוא מסמך רשמי מהבנק המאשר באופן ראשוני את נכונותו להעניק לכם הלוואה בסכום מסוים ובתנאים בסיסיים. זהו כלי חיוני המאפשר לכם לדעת מהו התקציב הריאלי שלכם, לחפש דירה בביטחון, ולהפגין רצינות מול מוכרים. אישור עקרוני הוא למעשה האור הירוק להתחיל את מסע החיפושים.
קבלת אישור עקרוני הופכת אתכם מ״מתעניינים״ סתם ל״קונים פוטנציאליים״ רציניים בעיני מוכרי דירות ומתווכים. כאשר יש לכם אישור ביד, אתם יכולים לנהל משא ומתן בביטחון, בידיעה שהמימון הבסיסי מאחוריכם. מעבר לכך, שלב זה מעניק שקט נפשי יקר מפז; הוא מגדיר מסגרת תקציבית ברורה, מונע בזבוז זמן על נכסים יקרים מדי ומונע אכזבות עתידיות. תהליך רכישת דירה הוא מורכב, כפי שמפורט גם במדריך הממשלתי לרוכשי דירה, וקבלת אישור עקרוני היא אבן הפינה להצלחה בו. אנו ב-TK Finance מלווים את לקוחותינו בדיוק בשלב קריטי זה, כדי להבטיח שהם יוצאים לדרך עם כל המידע והביטחון הנדרשים.
הכנה מוקדמת: אילו מסמכים תצטרכו לאסוף לבקשה?
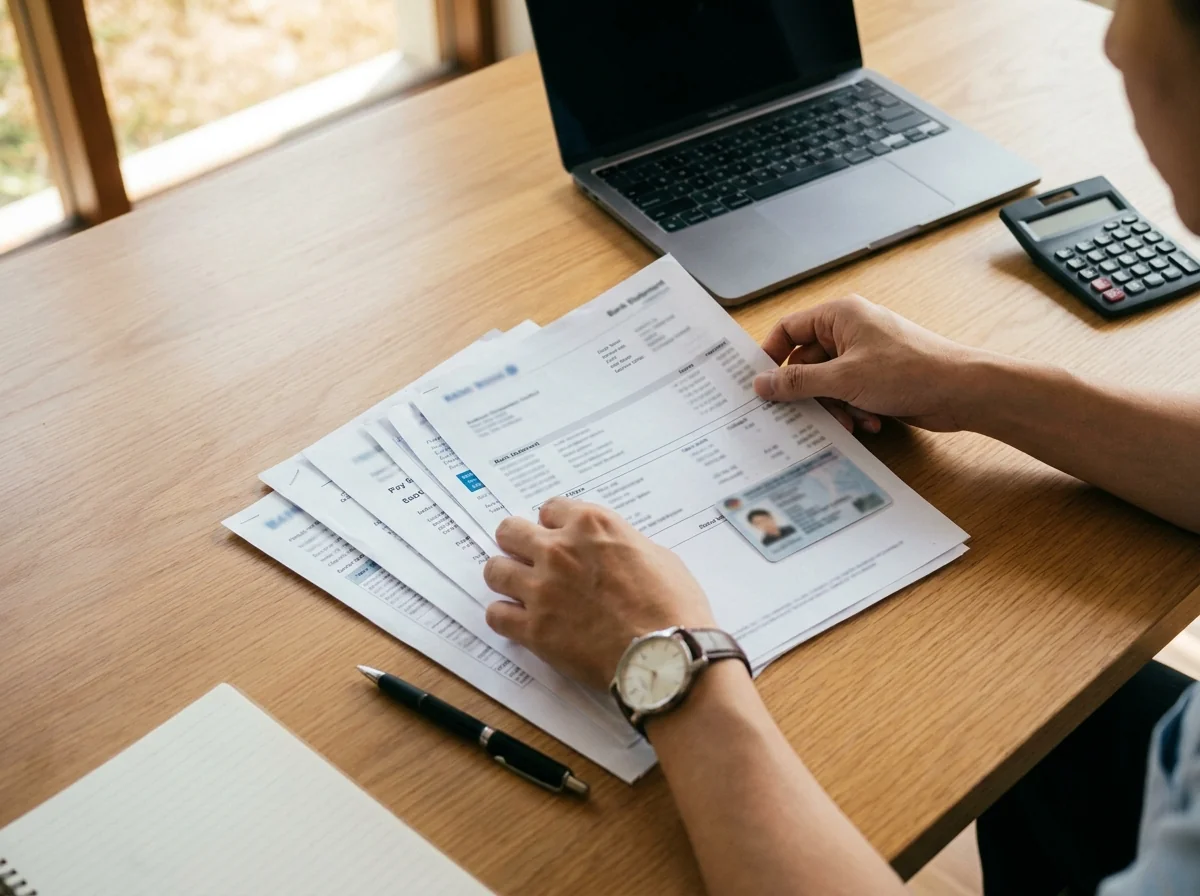
כדי להגיש בקשה לאישור עקרוני, תצטרכו להציג מסמכים המעידים על זהותכם, הכנסותיכם ויציבותכם הפיננסית. המסמכים העיקריים כוללים תעודות זהות, שלושה תלושי משכורת אחרונים, תדפיסי עו״ש עדכניים ודוחות המעידים על הון עצמי קיים. הכנה מסודרת מראש של כל המסמכים הללו תזרז את התהליך באופן משמעותי.
ריכוז המסמכים מראש הוא צעד קטן עם השפעה גדולה. הוא מראה לבנק שאתם מאורגנים ורציניים, ויכול לקצר את זמן ההמתנה לאישור. להלן רשימה מפורטת של המסמכים הנדרשים בדרך כלל:
- מסמכים מזהים: צילום ברור של תעודת זהות וספח של כל אחד מהלווים המעורבים בבקשה.
- הוכחת הכנסות (שכירים): שלושה תלושי שכר אחרונים ברצף וטופס 106 מהשנה האחרונה. אם יש הכנסות נוספות קבועות, יש להציג אסמכתאות גם עבורן.
- הוכחת הכנסות (עצמאים): שומת מס אחרונה שאושרה על ידי רשויות המס ואישור עדכני מרואה חשבון על הכנסות צפויות לשנה הנוכחית.
- מצב חשבון: תדפיסי עובר ושב מפורטים (כולל תנועות) משלושת החודשים האחרונים, מכל חשבונות הבנק בהם אתם פעילים.
- הון עצמי: אישורים רשמיים על כספים זמינים שברשותכם, כגון יתרות בחשבונות חיסכון, דוחות מקופות גמל להשקעה, קרנות השתלמות נזילות, תיקי השקעות ועוד.
מאחורי הקלעים: מה בדיוק הבנק בודק לפני שהוא מאשר?
הבנק מבצע הערכת סיכונים מקיפה כדי לוודא את יכולתכם לעמוד בהחזרי המשכנתא לאורך זמן. הוא בוחן ארבעה פרמטרים מרכזיים: גובה ויציבות ההכנסות שלכם, היקף ההתחייבויות וההלוואות הקיימות, גובה ההון העצמי שברשותכם והיסטוריית האשראי שלכם כפי שהיא מופיעה בדוח נתוני אשראי.
הבדיקה הזו נועדה להגן הן על הבנק מפני לווים שלא יוכלו להחזיר את ההלוואה, והן עליכם, הלווים, מלקיחת התחייבות פיננסית גדולה מדי שעלולה לסבך אתכם בעתיד. הבנק רוצה לראות תמונה פיננסית יציבה וצפויה. כך הוא בוחן כל אחד מהפרמטרים:
1. הכנסות פנויות ויציבות תעסוקתית
הבנק מעדיף לראות הכנסה קבועה ויציבה ממקום עבודה ותיק, עם ותק של שנה לפחות. הבנק יחשב את יחס ההחזר מההכנסה הפנויה שלכם. על פי רוב, הבנקים לא יאשרו החזר חודשי שיעלה על כ-35-40% מסך ההכנסה החודשית נטו של משק הבית. ניתן להשתמש במחשבון המשכנתא של בנק ישראל כדי לקבל הערכה ראשונית של יחס ההחזר.
2. התחייבויות קיימות
הבנק בודק את כל ההתחייבויות הפיננסיות האחרות שלכם: הלוואות קיימות (לרכב, ללימודים, לכל מטרה), מסגרות אשראי מנוצלות בכרטיסי אשראי או בחשבון, תשלומי מזונות, ועוד. כל התחייבות כזו מקטינה את ההכנסה הפנויה שלכם בעיני הבנק, ובהתאם, משפיעה ישירות על גובה המשכנתא המקסימלי שהוא יסכים לאשר לכם.
3. הון עצמי זמין
על פי הנחיות בנק ישראל, ישנו שיעור הון עצמי מינימלי שנדרש להציג בעת רכישת דירה. שיעור זה משתנה בהתאם לסוג הנכס (דירה ראשונה, דירה חליפית וכו׳). הון עצמי גבוה יותר מהמינימום הנדרש מפחית משמעותית את הסיכון עבור הבנק, ולכן עשוי לשפר את תנאי המשכנתא שלכם, כולל הריביות שיוצעו לכם.
4. היסטוריית אשראי (BDI)
הבנק יזמין את דוח נתוני האשראי שלכם ממאגר נתוני האשראי של בנק ישראל. דוח זה מספק תמונה מלאה על התנהלותכם הפיננסית בשנים האחרונות – האם עמדתם בהחזרי הלוואות, האם חזרו לכם צ׳קים או הוראות קבע, והאם היו לכם הליכים משפטיים. היסטוריית אשראי בעייתית או דירוג אשראי נמוך עלולים להוביל לדחיית הבקשה או לקבלת אישור בתנאים פחות טובים.
האסטרטגיה החכמה: למה חובה לבקש אישור מכמה בנקים במקביל?
פנייה לבנק אחד בלבד היא טעות נפוצה ויקרה. כל בנק פועל לפי מדיניות סיכונים שונה ועשוי להציע תנאים וריביות אחרים לאותו פרופיל לקוח. קבלת אישורים עקרוניים ממספר בנקים (אנו ממליצים על 3-4 לפחות) יוצרת תחרות ביניהם, מעניקה לכם כוח מיקוח משמעותי ומאפשרת לכם לבחור בהצעה המשתלמת ביותר.
- השוואת תנאים אמיתית: רק כאשר יש לכם הצעות כתובות ממספר בנקים תוכלו להשוות באופן אובייקטיבי לא רק את הריביות, אלא גם את מסלולי ההלוואה השונים, עמלות נלוות וגמישות עתידית.
- כוח מיקוח: עם הצעה טובה מבנק א׳, אתם יכולים לגשת לבנק ב׳ ולבקש מהם לשפר את הצעתם. הבנקים מתחרים על לקוחות טובים, והצגת הצעה מתחרה היא הדרך היעילה ביותר להוזיל עלויות.
- רשת ביטחון: לעיתים, גם לאחר קבלת אישור עקרוני, בנק עשוי להערים קשיים או להרע את התנאים בשלב האישור הסופי. כאשר יש לכם אישורים נוספים ביד, אתם לא ״שבויים״ של בנק אחד ויכולים להתקדם עם חלופה אחרת במהירות.
אנו ב-TK Finance מאמינים שזהו שלב קריטי. אנו מסייעים ללקוחותינו בבניית התיק, פונים למספר בנקים במקביל ומנהלים עבורם את המשא ומתן כדי למקסם את פוטנציאל החיסכון.
אישור עקרוני לעומת אישור סופי: מה ההבדל המהותי?
האישור העקרוני מתמקד בכם, הלווים, ובודק את יכולת ההחזר הפיננסית שלכם. לעומתו, האישור הסופי ניתן רק לאחר שמצאתם נכס ספציפי והבנק ביצע בדיקות נוספות הקשורות לנכס עצמו, כמו הערכת שמאי ובדיקת רישום בטאבו. האישור העקרוני הוא תנאי מקדים וחיוני, אך אינו מבטיח קבלת אישור סופי.
- הערכת שמאי: הבנק ישלח שמאי מטעמו כדי להעריך את שווי הנכס ולוודא שהוא תואם את מחיר הרכישה. אם השמאי יעריך את הנכס בשווי נמוך יותר, הבנק יאשר מימון רק על בסיס השווי הנמוך, מה שעלול לחייב אתכם להגדיל את ההון העצמי.
- בדיקה משפטית ורישומית: הבנק יוודא שהנכס רשום כחוק בטאבו, שהוא נקי מעיקולים, שעבודים או חריגות בנייה משמעותיות שעלולות למנוע את העברת הבעלות.
הצעד הבא שלכם להגשמת החלום: תנו לנו לעזור לכם
תהליך קבלת אישור עקרוני וניהול משא ומתן מול הבנקים יכול להיות מורכב, מתיש ומלא במונחים לא מוכרים. בדיוק בשביל זה אנחנו כאן. ב-TK Finance, צוות המומחים שלנו ינתח את המצב הפיננסי שלכם, יכין עבורכם תיק בקשה מקצועי, יפנה למספר בנקים במקביל וינהל עבורכם את המשא ומתן כדי להשיג את התנאים האופטימליים. אנו דואגים לאינטרסים שלכם ומאפשרים לכם להתמקד במציאת דירת החלומות. גם לאחר קבלת המשכנתא, נמשיך לעמוד לרשותכם בנושאים כמו מחזור משכנתא בעתיד.
אל תעברו את התהליך הזה לבד. לחצו כאן כדי לתאם צ׳ק-אפ פיננסי עם המומחים של TK Finance ובואו נבנה יחד את הדרך הבטוחה והמשתלמת ביותר לדירה שלכם.
שאלות נפוצות בנושא אישור עקרוני למשכנתא
**גילוי נאות:** המידע המוצג במאמר זה הינו לידיעה כללית בלבד ואינו מהווה ייעוץ פנסיוני, פיננסי או משפטי ואינו תחליף לייעוץ מותאם אישית.
אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום. חשוב לשים לב לתאריך התפוגה, מכיוון שלאחר מכן תצטרכו להגיש בקשה חדשה, והתנאים עלולים להשתנות בהתאם למצבכם הפיננסי ולריביות במשק באותה עת. מסגרת זמן זו נועדה לאפשר לכם לחפש נכס בנחת.
פנייה בודדת או מספר פניות מרוכזות בטווח זמן קצר (כשבועיים) לקבלת אישור עקרוני למשכנתא אינן אמורות לפגוע משמעותית בדירוג האשראי. המערכת מזהה שמדובר בבדיקת שוק לצורך הלוואה גדולה אחת. עם זאת, פיזור בקשות רבות על פני תקופה ארוכה עלול להתפרש כחיפוש אשראי נואש ולהשפיע לרעה.
ראשית, חשוב להבין מהבנק את סיבת הדחייה. הסיבות יכולות להיות מגוונות: הכנסה לא מספקת, יחס החזר גבוה מדי, היסטוריית אשראי בעייתית או הון עצמי נמוך. לאחר הבנת הבעיה, ניתן לפעול לתיקונה (למשל, סגירת הלוואות קיימות) ולהגיש בקשה חדשה לאחר תקופה, או לפנות ליועץ משכנתאות מקצועי שיסייע לכם.
כן, ברוב המקרים. האישור העקרוני קובע סכום מקסימלי שהבנק מוכן להעניק. אם מצאתם נכס זול יותר וברצונכם לקחת משכנתא נמוכה יותר, הדבר אפשרי ולרוב לא יהווה בעיה. אם תרצו להגדיל את הסכום, תצטרכו להגיש בקשה חדשה או עדכון לבקשה, והבנק יבחן מחדש את יכולת ההחזר שלכם.
מקורות
- מדריך הממשלתי לרוכשי דירה (gov.il)
- מחשבון המשכנתא של בנק ישראל (boi.org.il)



